La otra cara del ajuste: récord de morosidad y caída del poder adquisitivo

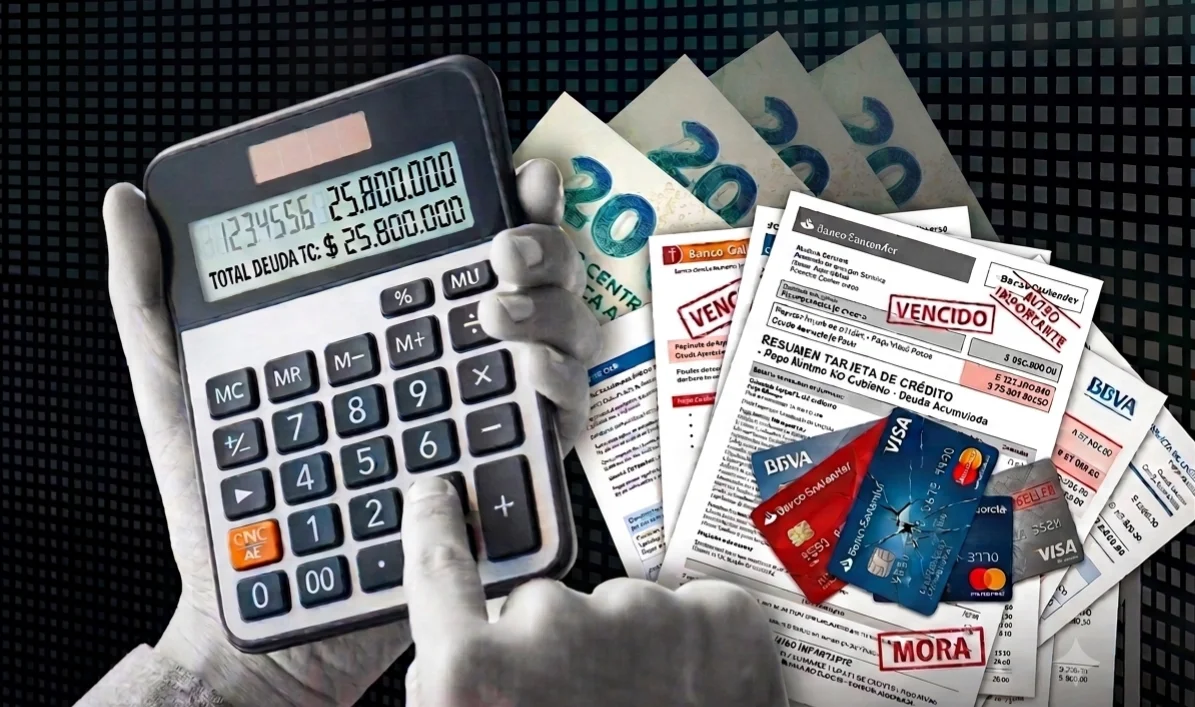
La morosidad alcanzó niveles récord y más de 12 millones de argentinos están endeudados. El crecimiento del uso de tarjetas y préstamos para cubrir alimentos, medicamentos y servicios básicos, pone en evidencia las fallas del actual modelo económico.
ECONOMÍA15 de junio de 2026Juan Salguero SimoyJuan Salguero Simoy

Gemini_Generated_Image_nwxjuznwxjuznwxj

La desaceleración de la inflación se convirtió en el principal argumento del Gobierno para defender su programa económico. Sin embargo, detrás de los índices que muestran una moderación en el aumento de los precios aparece una realidad mucho más compleja: millones de argentinos se endeudan para cubrir gastos básicos, la morosidad alcanza niveles récord y el poder adquisitivo continúa deteriorándose. 

Los números reflejan la profundidad del problema. Según informes de entidades bancarias, actualmente existen cerca de 12 millones de personas endeudadas y más de 5,3 millones de argentinos en mora tardía dentro del sistema financiero. La morosidad en préstamos personales y tarjetas de crédito supera el 11%, los niveles más altos de los últimos quince años. Argentina, incluso, lidera los índices de mora bancaria en la región, una señal que expone las dificultades crecientes de los hogares para sostener sus compromisos financieros.

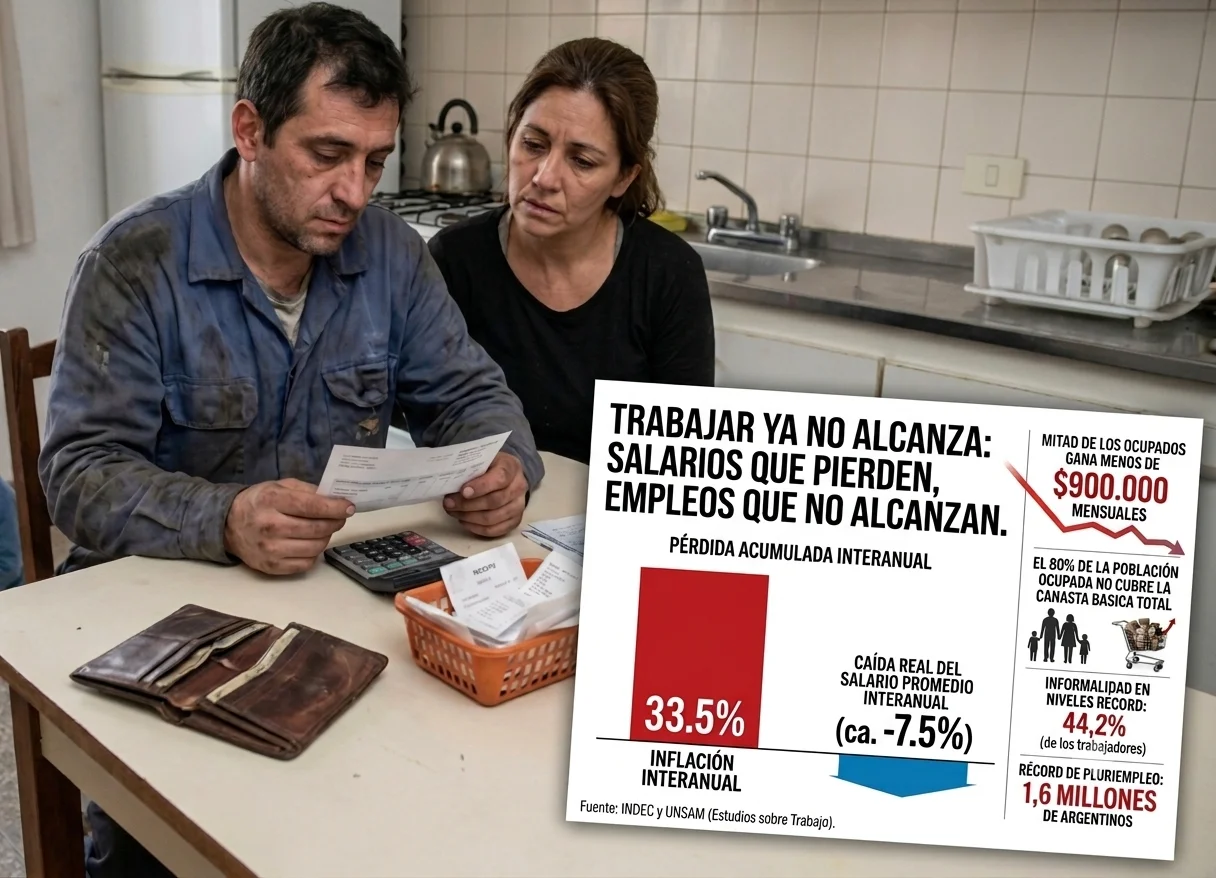
Detrás de este fenómeno aparece un dato central: los salarios dejaron de alcanzar para cubrir los gastos corrientes. Las tarifas de luz, gas, agua, transporte y telecomunicaciones absorben entre el 40% y el 47% de los ingresos de los sectores medios y bajos. A eso se suman alquileres, alimentos, medicamentos y otros servicios esenciales. En este contexto, el crédito dejó de ser una herramienta para mejorar la calidad de vida y pasó a convertirse en un mecanismo de supervivencia cotidiana.

El cambio en el uso de las tarjetas de crédito es quizás el síntoma más evidente de la problemática actual. Lo que antes servía para financiar electrodomésticos, vacaciones o bienes durables hoy se utiliza para comprar alimentos en supermercados, pagar medicamentos o afrontar facturas de servicios públicos. La deuda ya no está asociada al consumo de largo plazo, sino a la necesidad urgente de llegar a fin de mes. 

Sin embargo, este mecanismo genera una trampa difícil de romper. Cuando las familias no pueden cancelar el total del resumen de la tarjeta, recurren al pago mínimo y refinancian el saldo restante. El problema es que las tasas de interés siguen siendo extremadamente elevadas. Actualmente rondan el 5,2% mensual para tarjetas de crédito y el 4,6% para préstamos personales. Con una inflación en descenso, esos intereses ya no se licúan rápidamente y las deudas crecen más rápido que los ingresos.

La consecuencia es un efecto bola de nieve que termina expulsando a miles de personas del sistema financiero formal. Cuando se agotan los límites de las tarjetas o se acumulan atrasos, muchas familias recurren a préstamos de fintech o financieras privadas que cobran tasas aún más altas. Así, la deuda original se multiplica y el riesgo de caer en mora se vuelve prácticamente inevitable. El resultado es una creciente fragilidad económica que afecta especialmente a los sectores medios, históricamente considerados el motor del consumo interno.

La situación también deja en evidencia algunas contradicciones del programa económico oficial. Mientras el Gobierno celebra la reducción de la inflación, la mejora no parece traducirse en una recuperación del poder de compra. Por el contrario, el ajuste fiscal, la quita de subsidios y los aumentos de tarifas trasladaron una porción creciente de los costos del Estado directamente a los hogares. 

Los datos son contundentes. La relación entre deuda y masa salarial pasó de 0,99 a 2,09 en apenas un año. En términos prácticos, las familias argentinas deben hoy el equivalente a dos salarios completos. Además, casi uno de cada cuatro trabajadores destina la totalidad de su aguinaldo a cancelar deudas acumuladas y el 47% de la población se queda sin dinero antes de la mitad del mes. Lejos de mostrar una recuperación económica, estas cifras describen una sociedad que sobrevive utilizando crédito para financiar gastos básicos.

La morosidad récord no es solamente un problema bancario. Es la manifestación concreta de una pérdida sostenida del poder adquisitivo y del deterioro de las condiciones de vida. Cuando millones de personas deben endeudarse para comprar comida, pagar medicamentos o mantener los servicios esenciales, la discusión deja de ser financiera y pasa a ser social. La verdadera pregunta ya no es si la inflación baja, sino quién está pagando el costo de esa desinflación.

Te puede interesar
Financial-Times-y-The-Economist-alertaron-sobre-el-desgaste-politico-y-economico-de-Milei-1024x576-optimized

El ajuste que no alcanza: The Economist advierte que Milei necesita mejorar salarios y empleo

Juan Salguero Simoy
ECONOMÍA16 de septiembre de 2026
El reconocido semanario británico reconoció la reducción de la inflación y el equilibrio fiscal alcanzado por el Gobierno, pero cuestionó el costo social del programa económico, la caída del empleo formal y los bajos salarios. De cara a 2027, advirtió que sin una mejora concreta en los ingresos el experimento libertario podría enfrentar un fuerte rechazo electoral.
 
Noticias más leídas
2

Juan Adaro: "El Gobierno recuperó la iniciativa con Malvinas, pero necesita meter un gol económico para consolidar su reelección"

Martín Ramirez Tacgorian
ESTUDIO POLITICAR15 de septiembre de 2026
En una entrevista exclusiva en ESTUDIO POLITICAR, el Director de Pulso Research analizó el mapa de preocupaciones de la sociedad, la división del electorado en tercios, la trampa de subestimar a la oposición, la devaluación de los sellos partidarios y el escaso margen real para la irrupción de un outsider en 2027.
ChatGPT Image 15 sept 2026, 06_40_57

Lucas Abd suma recorridas y propone una agenda para reactivar los comercios

PROVINCIA15 de septiembre de 2026
El dirigente bonaerense intensifica su presencia en los barrios y centros comerciales para conocer de primera mano la situación de las PyMEs. A partir del diálogo con comerciantes y trabajadores, plantea una estrategia que combine recuperación del consumo, acceso al crédito, incorporación de tecnología y protección del empleo.
695b36f8-d128-4849-8190-66847e592f90

El sesgo ideológico como forma de anulamiento de la geoestrategia nacional

Lic. Luciano A. Schwindt
ANALISIS 15 de septiembre de 2026
Argentina puede elegir aliados, socios y preferencias, pero una política exterior se vuelve un problema cuando la ideología empieza a decidir antes que el interés nacional. Entre Estados Unidos, China, Brasil, Malvinas, el Atlántico Sur y los recursos estratégicos, el desafío no es alinearse mejor: es construir poder, conservar alternativas y evitar que otros decidan por nosotros.


Financial-Times-y-The-Economist-alertaron-sobre-el-desgaste-politico-y-economico-de-Milei-1024x576-optimized

El ajuste que no alcanza: The Economist advierte que Milei necesita mejorar salarios y empleo

Juan Salguero Simoy
ECONOMÍA16 de septiembre de 2026
El reconocido semanario británico reconoció la reducción de la inflación y el equilibrio fiscal alcanzado por el Gobierno, pero cuestionó el costo social del programa económico, la caída del empleo formal y los bajos salarios. De cara a 2027, advirtió que sin una mejora concreta en los ingresos el experimento libertario podría enfrentar un fuerte rechazo electoral.
 
Suscríbete al newsletter para recibir periódicamente las novedades en tu email