La caída de la demanda interna condiciona a la industria nacional: es la principal preocupación del sector, por encima de las importaciones
Las encuestas de tendencias de negocios del INDEC muestran que el 54% de los industriales identifica la insuficiencia de la demanda interna como el principal obstáculo para aumentar la producción. Con pedidos por debajo de los niveles habituales y expectativas de estancamiento, la debilidad del consumo también golpea al comercio y limita las posibilidades de recuperación del empleo.
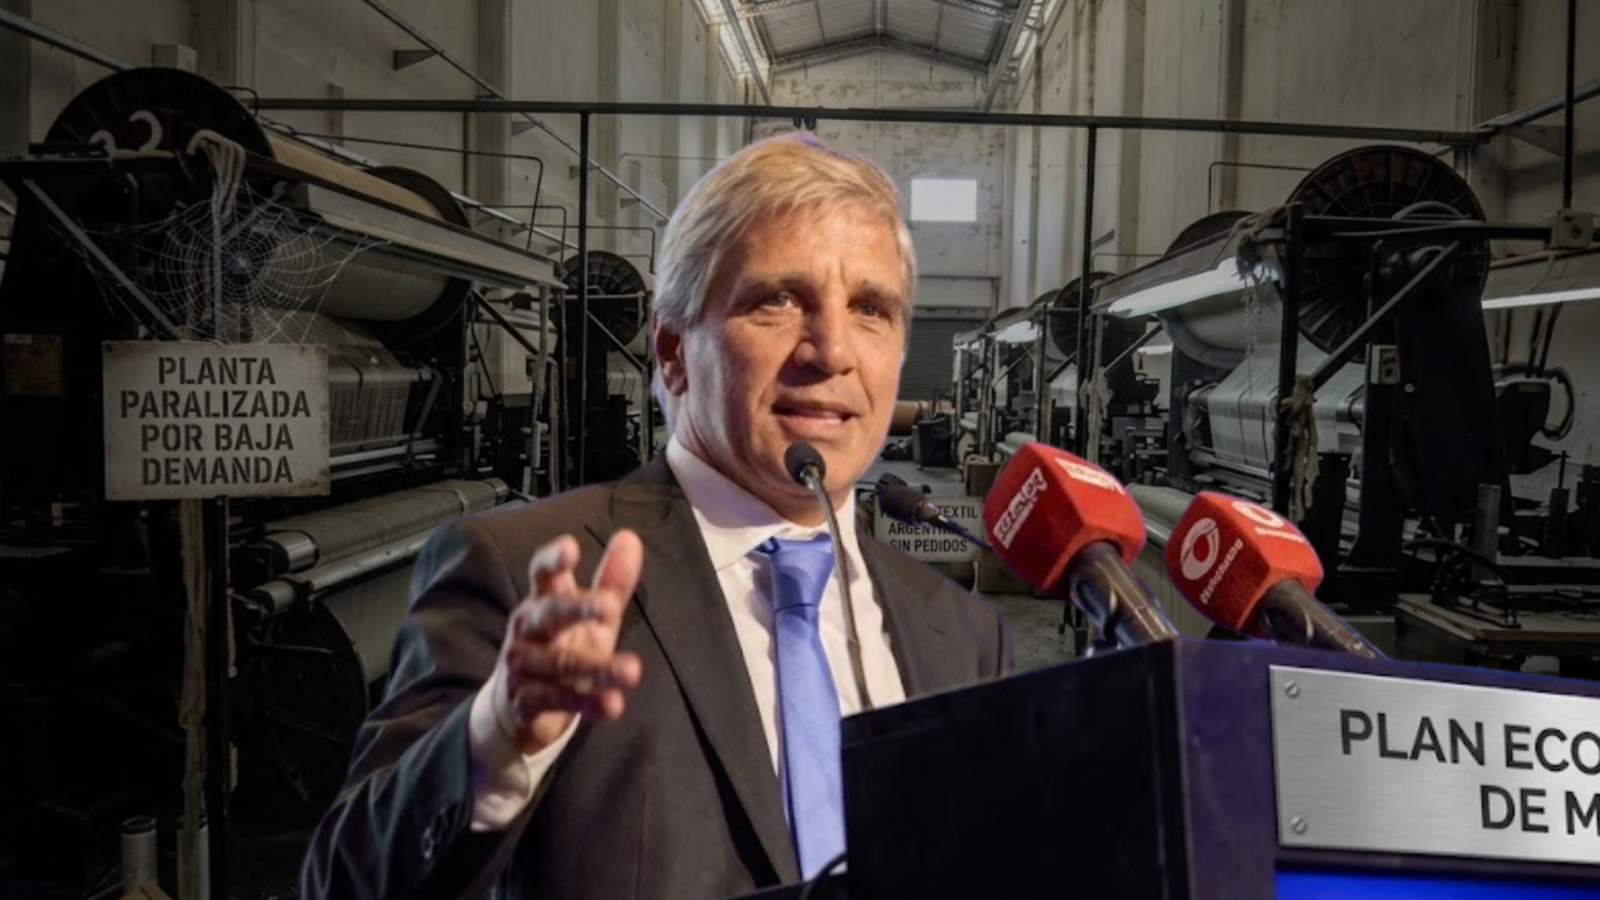
La falta de demanda interna se consolidó como uno de los principales obstáculos para la industria nacional y el comercio argentino. Las últimas encuestas de tendencias de negocios del INDEC muestran que las empresas no encuentran suficientes compradores para sostener una expansión de la actividad. El problema no se limita a las expectativas empresariales: se expresa en pedidos por debajo de los niveles habituales, ventas que no terminan de repuntar y perspectivas de producción mayoritariamente estancadas. En ese escenario, cobra una enorme centralidad una de las falencias del plan económico del Gobierno: que los hogares cuenten con ingresos suficientes para volver a impulsar en consumo interno.
En el sector manufacturero, el 54% de los empresarios consultados por el INDEC señaló la insuficiencia de la demanda interna como el principal factor que impide aumentar la producción. El porcentaje superó el 52,1% registrado en la encuesta anterior, lo que evidencia que la preocupación ganó peso entre los industriales. Muy por detrás aparecen la competencia de los productos importados, mencionada por el 9,9%, y la incertidumbre económica, con el 6,7%. La diferencia entre esos indicadores es significativa: para la mayoría de las empresas, el principal límite no está en su capacidad para fabricar bienes o competir con bienes extranjeros, sino en la dificultad para colocarlos en el mercado.
La situación de los pedidos refuerza ese diagnóstico del alarmante escenario. El 48,4% de los industriales considera que su cartera de pedidos se encuentra por debajo de los niveles normales, mientras que el 48,6% la califica como normal y apenas el 3% afirma estar por encima de lo habitual. Las previsiones para el último trimestre del año tampoco muestran señales claras de recuperación: el 67,5% espera mantener estable su volumen de producción, el 19,3% anticipa una caída y solo el 13,2% proyecta un aumento. Además, el 63% considera que la demanda interna permanecerá sin cambios, frente al 24,3% que prevé una disminución y al 12,7% que espera una mejora. Los números describen un sector que, ante la falta de compradores, no encuentra incentivos suficientes para ampliar su actividad.
Detrás del deterioro de la demanda interna aparece la caída de la capacidad de consumo de los hogares. Cuando una mayor proporción de los ingresos debe destinarse a cubrir gastos esenciales, disminuye el margen disponible para comprar otros bienes y servicios. Las familias postergan decisiones de consumo, reducen cantidades o priorizan determinados productos, y esa retracción se traslada a los comercios y las fábricas. De este modo, la baja de la demanda no es un fenómeno aislado de la actividad industrial, sino parte de una dinámica que vincula los ingresos, las ventas y las decisiones de producción. Si el consumo no se recupera, las empresas tienen menos motivos para aumentar la fabricación, invertir o incorporar trabajadores.
El comercio minorista presenta un panorama similar. Según los relevamientos del INDEC, el 66,3% de los supermercados y autoservicios identifica la insuficiencia de la demanda como el principal factor limitante de su actividad. El 37,2% califica como mala su situación comercial actual, el 57% la considera normal y apenas el 5,8% afirma que es buena. Las expectativas tampoco anticipan un cambio significativo: el 72,1% espera que su situación comercial permanezca sin modificaciones durante los próximos tres meses, mientras que el 22,1% prevé una mejora y el 5,8% anticipa un empeoramiento. La debilidad del consumo, por lo tanto, atraviesa tanto a las empresas que producen bienes como a las que dependen de su comercialización.
La incertidumbre sobre las ventas también condiciona las decisiones vinculadas al empleo. En la industria, el 81,3% de las empresas espera mantener su cantidad de trabajadores, el 13,9% prevé reducirla y apenas el 4,9% proyecta incorporar personal. En los supermercados, el 81,4% estima que conservará su plantilla, el 15,1% anticipa una reducción y solo el 3,5% espera sumar trabajadores. Aunque la previsión predominante es la estabilidad del personal, la proporción de empresas que contempla recortes supera ampliamente a la que proyecta nuevas contrataciones. La falta de demanda puede convertirse así en un factor de presión sobre el empleo: si las ventas no crecen, las empresas tienen menos incentivos para ampliar sus plantillas y, en algunos casos, pueden buscar reducir costos para sostener su funcionamiento.
El escenario plantea, además, una combinación difícil para el consumo: mientras la mayoría de los supermercados no espera una mejora significativa de su actividad, el 66,3% proyecta aumentos de precios. Ese dato no demuestra por sí solo cuál será la evolución efectiva de los valores, pero sí refleja las expectativas empresariales en un contexto de ventas débiles. Si los precios continúan aumentando y los ingresos no acompañan, la capacidad de compra de los hogares puede volver a verse limitada, profundizando el problema que las propias empresas identifican como su principal obstáculo. Se configura así un círculo de retroalimentación: el consumo debilitado restringe las ventas, las ventas condicionan la producción y la falta de expansión de la actividad limita las posibilidades de generar empleo y mejorar los ingresos.
Las encuestas no permiten afirmar que todos los sectores evolucionen de la misma manera ni anticipar de forma definitiva el comportamiento futuro de la economía, pero sí muestran una coincidencia clara entre industriales y comerciantes: la insuficiencia de la demanda ocupa el primer lugar entre sus preocupaciones. En ese contexto, la evolución del consumo será determinante para que las expectativas de crecimiento se traduzcan en más producción, inversión y empleo. Mientras las empresas continúen encontrando dificultades para vender, la industria nacional seguirá condicionada por un mercado interno que no logra consolidar una recuperación.