El riesgo país pasa los 1000 y el mercado empieza a jugar la elección de 2027
Con Wall Street en rojo y el Gobierno con pocas herramientas, los analistas anticipan meses de turbulencia cambiaria. La duda ya no es solo financiera: es cuánto pesa en el mercado la chance de un cambio de rumbo político.
El riesgo país cerró el viernes por encima de los 1000 puntos básicos, un nivel que no se veía desde octubre del año pasado, en pleno nerviosismo previo a las legislativas. En una sola semana saltó de 830 a 1070 puntos (28,9%), y los economistas descuentan que la volatilidad y las tensiones con el dólar van a seguir.
El problema para la Casa Rosada es que el mercado ya empezó a cotizar la elección presidencial, aun sin candidatos definidos.
Un deterioro que viene de lejos
Desde el mínimo de gestión de mediados de julio, cuando el riesgo país tocó los 402 puntos, la suba fue del 166% en cuatro meses. El Merval pierde 18,2% en noviembre y el dólar oficial avanzó 2,2% en el mes, casi un tercio de todo lo que subió en el año (7,8%).
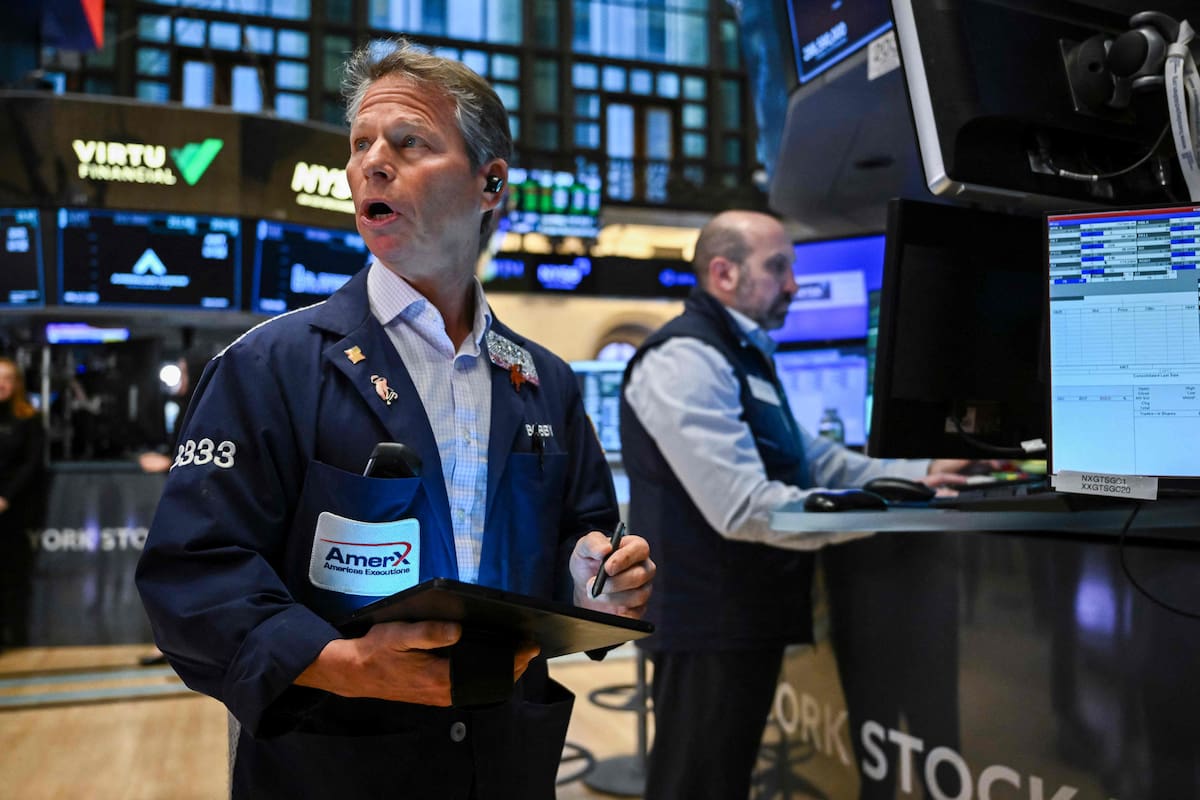
El golpe llegó además con viento externo en contra. El S&P 500 cayó 8% en la semana, en medio de los temores por el sector de la inteligencia artificial, y arrastró a los emergentes. Para Fausto Spotorno, de Orlando Ferreres, la Argentina fue el más volátil por ser el más débil del grupo.
El programa financiero, en duda
El Gobierno presentó a mitad de año el programa financiero para 2027, y el Banco Central compró más de US$16.300 millones en lo que va del año. Pero Carlos Pérez, de Fundación Capital y exdirector del BCRA, sostiene que el esquema dejó de ser viable: se prometían US$4000 millones de sobrantes y US$5000 millones de deuda en dólares, y con la tasa actual «no se coloca ni un instrumento Bonar 2029». Calcula un desvío de US$10.000 millones.
Miguel Kiguel, de Econviews, no ve una crisis, pero sí una turbulencia que deja al descubierto la fragilidad de las reservas, la falta de acceso al crédito internacional y la debilidad de la actividad. Según él, el Gobierno tiene pocos instrumentos para reaccionar. El BCRA no intervino el viernes y en noviembre compró en promedio US$29 millones por rueda.
Dólar, cepo y la sombra electoral
Emmanuel Álvarez Agis, de PxQ, marca el 28 de julio como punto de quiebre: ese día el Tesoro vendió dólares por primera vez para sostener un techo de $1500, y desde entonces el riesgo argentino se despegó del de los emergentes. Para él, «el ancla cambiaria empieza a mostrar sus límites». Marcos Buscaglia anticipa más compras de las personas en el mercado oficial, con presión sobre reservas y cotización. Las empresas, atadas al cepo, irían al mercado financiero y ampliarían la brecha.
Spotorno vincula la suba del riesgo país con la caída de la imagen del Gobierno: el mercado lee que pagar la deuda es una decisión política, y un posible cambio de signo genera dudas. Martín Rapetti, de Equilibra, discrepa: un riesgo país de más de 1000 le parece exagerado, porque difícilmente se justifique con una probabilidad de derrota de Milei cercana al 30%. Y no ve motivos para anticipar un default aunque gane la oposición.
La lectura política
El diagnóstico de fondo es incómodo para el oficialismo: cuentas fiscales ordenadas, pero actividad estancada y reservas flacas. Pérez advierte que el Gobierno apunta al «riesgo kuka» en lugar de plantear qué haría en un segundo mandato.
Su recomendación apunta a priorizar la acumulación de reservas sobre la meta de inflación y, si hay ajuste cambiario, que quede lo más lejos posible de las urnas. Con la elección todavía a un año, la economía ya condiciona el calendario político.