Vaca Muerta hunde el precio del gas y deja contra las cuerdas a las cuencas maduras
El gas asociado que sale con el petróleo neuquino abarata el mercado y deja en duda la rentabilidad de los yacimientos convencionales. Provincias, gremios y Nación enfrentan un problema que todavía no tiene respuesta concreta.
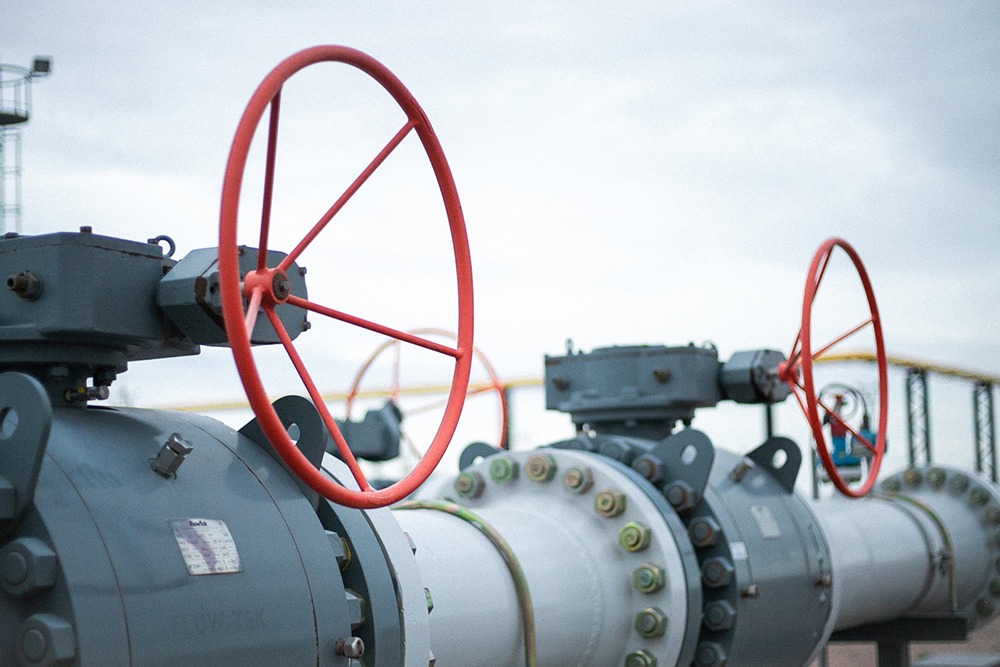
La avalancha de gas de Vaca Muerta empezó a reordenar el mercado argentino y ya presiona sobre los campos convencionales del Golfo San Jorge y la Cuenca Austral. Lo que está en juego son empleo, regalías provinciales y el abastecimiento de la Patagonia en invierno.
Las petroleras necesitan darle salida al gas asociado que aparece junto al crudo no convencional. Para que las limitaciones de evacuación no frenen el negocio del petróleo, están dispuestas a vender más barato.
Neuquén gana volumen, el resto pierde terreno
Entre enero y septiembre de 2026, la producción de gas de la Cuenca Neuquina creció 5,1% frente al mismo período de 2025. Hoy explica cerca del 75% de la extracción nacional, mientras las demás regiones gasíferas caen.
TGS, además, está terminando la ampliación del Gasoducto Perito Moreno, lo que permitirá llevar más fluido a Buenos Aires y al sur de Santa Fe. Un mercado acostumbrado a administrar la escasez e importar gas o gasoil se mueve hacia uno apoyado en producción local.
El Plan Gas vence en 2028 y los precios ya bajan
Buena parte del gas convencional hoy está sostenido por los contratos del Plan Gas, que garantizan en promedio US$ 3,50 por millón de BTU. Ese esquema vence el 31 de diciembre de 2028.
La señal de lo que viene ya existe: Pampa Energía cerró compras de gas con entregas escalonadas entre mayo de 2028 y abril de 2035 a cerca de US$ 2,25 por millón de BTU en el punto de ingreso al sistema de transporte. Es un valor bien por debajo de la referencia del programa.
En el sector prevalece la expectativa de un mercado más barato. Algunos esperan una convergencia hacia los US$ 3, otros creen que el gas asociado podría empujar los precios todavía más abajo.
Invierno, Patagonia y una pregunta para el Gobierno
Los productores convencionales no discuten que el gas sobra, sino que sea rentable producirlo. Cada pozo rinde menos, pero las instalaciones y los costos fijos hay que sostenerlos igual. Las decisiones de inversión y mantenimiento de 2027 dependerán de los ingresos que esperen para después de 2028.
Además, advierten que la infraestructura no avanza al ritmo de la producción. La demanda ronda los 120 a 125 millones de metros cúbicos diarios en verano y salta a entre 175 y 180 millones en los picos de frío, por lo que el sistema necesita a todas las cuencas. En zonas de Santa Cruz, Tierra del Fuego y Chubut, el gas de Vaca Muerta no puede reemplazar fácilmente al local por la configuración de los gasoductos.
El riesgo que marcan es el de una caída acelerada de la producción convencional antes de que haya capacidad de transporte para sustituirla. Eso obligaría a importar o a hacer obras nuevas. Y con un final abierto, porque, como resumió una empresa productora, “cerrar un campo es más sencillo que recuperarlo”.
Lectura política: el esquema de Vaca Muerta favorece a Neuquén y a las petroleras con gas barato, pero deja expuestas a las provincias con producción madura, que se juegan trabajo y regalías. Los propios productores piden esfuerzos coordinados de gremios, empresas, gobiernos provinciales y Nación, y que el Estado nacional promueva competencia sin descuidar el abastecimiento donde no hay sustituto. Sin embargo, todavía no hay iniciativas concretas, y la orientación del gobierno de Javier Milei hacia una mayor contratación entre privados suma incertidumbre sobre qué precios regirán cuando el Plan Gas termine.